

Nota sui dati
I Valori riportati in questa guida derivano dagli ultimi bollettini statistici IVASS e dalle analisi ANIA disponibili al momento della stesura. Le tariffe e le aliquote fiscali sui premi possono variare con i provvedimenti di bilancio successivi: verificare sempre i dati più recenti sui portali ufficiali citati.
Gli aumenti RC Auto perché i prezzi stanno crescendo e come risparmiare sono ormai un tema che riguarda il bilancio di milioni di famiglie italiane: la polizza obbligatoria, che non può essere evitata per legge, ha visto un incremento cumulato a due cifre negli ultimi anni, spingendo un numero crescente di associazioni dei consumatori a denunciare rincari giudicati sproporzionati rispetto all’andamento reale della sinistrosità.
Aumenti RC Auto Perché i Prezzi Stanno Crescendo e Come Risparmiare: Le Cause Strutturali dei Rincari
Entità: Adeguamento tariffario su base attuariale · Attributo: Driver principale · Valore: Aumento del costo medio dei ricambi e dei risarcimenti per danni fisici
L’adeguamento tariffario su base attuariale applicato dalle compagnie riflette l’aumento dei costi che le compagnie stesse devono sostenere per liquidare i sinistri: il costo medio di un sinistro RC auto ha superato negli ultimi rilevamenti i 5.000 euro, un valore spinto sia dall’inflazione sui prezzi dei ricambi originali sia dalla rivalutazione dei risarcimenti per danno fisico, generalmente più onerosi rispetto ai soli danni materiali.
Entità: Aliquota fiscale su polizze accessorie · Attributo: Variazione normativa · Valore: Incremento dal 2,5% al 12,5% sulle componenti infortuni conducente e assistenza stradale
Un intervento della legge di bilancio ha innalzato in modo consistente l’aliquota fiscale applicata alle componenti di polizza relative a infortuni del conducente e assistenza stradale, portandola dal 2,5% al 12,5% per i nuovi contratti e i rinnovi: secondo le stime delle associazioni dei consumatori, il maggior gettito per lo Stato si traduce quasi integralmente in un costo aggiuntivo trasferito sugli assicurati che mantengono queste garanzie accessorie in polizza.
Entità: Indice di sinistrosità della compagnia · Attributo: Variazione territoriale · Valore: Differenze significative di premio tra le province italiane, non sempre giustificate da un pari incremento degli incidenti
L’indice di sinistrosità della compagnia, calcolato a livello provinciale, continua a mostrare un divario molto ampio tra le aree a premio più elevato e quelle più economiche: le associazioni dei consumatori sottolineano come la crescita dei prezzi negli ultimi anni non trovi sempre un riscontro proporzionale nei dati sulla frequenza dei sinistri, rimasta in molte aree stabile o in calo.
Nuovo Codice della Strada: Multe Più Severe, Sospensione Breve e Regole
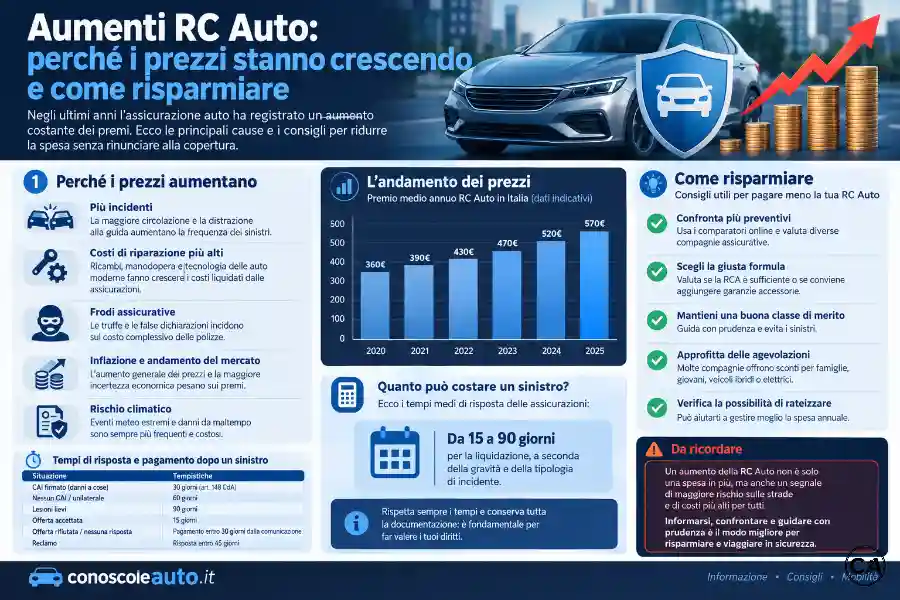
Rincari Assicurazione Auto Italia: Come Leggere l’Andamento dei Premi secondo i Dati IVASS
Variazione tendenziale del premio medio RC auto sugli ultimi tre trimestri rilevati da IVASS: il ritmo di crescita rallenta ma resta positivo.
Entità: Tariffa RC auto IVASS · Attributo: Premio medio più recente · Valore: Circa 423 euro annui, in aumento del 3,2% su base annua
Secondo l’ultimo bollettino disponibile, la tariffa RC auto IVASS si attesta in media intorno ai 423 euro annui, con un incremento del 3,2% rispetto allo stesso periodo dell’anno precedente: il ritmo di crescita risulta comunque in rallentamento rispetto ai trimestri immediatamente precedenti, che avevano fatto segnare aumenti rispettivamente del 7,2% e del 4,1%.
Entità: Trend pluriennale del premio medio · Attributo: Variazione cumulata · Valore: Circa +17,5% nell’arco di un triennio recente
Guardando a un orizzonte più ampio, il premio medio è cresciuto complessivamente di circa il 17,5% nell’arco di un triennio recente, un incremento che le associazioni dei consumatori definiscono superiore alla pura inflazione registrata nello stesso periodo, con un impatto stimato in oltre un miliardo di euro aggiuntivi complessivamente a carico delle famiglie italiane.
Entità: Variazione per fascia d’età · Attributo: Confronto neopatentati vs over 60 · Valore: +23,4% per i neopatentati contro +12,1% per gli over 60 nello stesso periodo
La variazione statistica dei prezzi su base regionale e per fasce d’età penalizza in modo particolare i conducenti più giovani: i dati IVASS mostrano un incremento del 23,4% per i neopatentati contro un più contenuto 12,1% per gli automobilisti over 60 nello stesso arco temporale, un divario che riflette il maggior rischio statistico attribuito alla fascia di età più giovane ma che aggrava in modo sproporzionato il bilancio di chi si affaccia per la prima volta al mercato assicurativo.
I dati ufficiali completi sui bollettini statistici e sull’andamento dei premi sono pubblicati sul portale IVASS, mentre le analisi tecniche sulla frequenza dei sinistri e sulla quota di veicoli non assicurati, stimata intorno al 6,1% del parco circolante, sono curate dall’ANIA Portal.
Come Pagare Meno RC Auto: Le Strategie Legali per Abbattere il Costo della Polizza
Entità: Scatola nera satellitare · Attributo: Diritto normativo · Valore: Sconto obbligatorio per legge se il contraente accetta l’installazione
La scatola nera satellitare non è solo uno strumento di monitoraggio: la normativa vigente obbliga le compagnie a proporre uno sconto sul premio a chi accetta di installarla, e a farsi carico del costo di installazione qualora l’assicurato decida di cambiare compagnia mantenendo il dispositivo entro i termini previsti, rendendola una delle leve di ottimizzazione del premio assicurativo più accessibili per chi ha un profilo di guida regolare.
Entità: Garanzie accessorie obbligatorie · Attributo: Margine di intervento del contraente · Valore: Possibilità di eliminare le coperture superflue non richieste dalla legge
Al netto della sola RC auto obbligatoria, molte polizze includono garanzie accessorie non strettamente necessarie per legge: una revisione critica del pacchetto sottoscritto, eliminando le coperture ridondanti rispetto ad altre polizze già in essere (come un’assistenza stradale duplicata da un servizio del costruttore), riduce immediatamente il costo complessivo senza intaccare la copertura obbligatoria.
Entità: Comparatori di preventivi autorizzati · Attributo: Funzione di mercato · Valore: Confronto tariffario tra più compagnie con verifica dell’iscrizione al Registro Unico IVASS
Il confronto tramite comparatori autorizzati resta lo strumento più rapido per individuare la tariffa più conveniente a parità di copertura: prima di procedere, è buona prassi verificare che sia il comparatore sia la compagnia o l’intermediario proposto risultino regolarmente iscritti nel Registro Unico degli Intermediari tenuto dall’IVASS.
Chi utilizza già un dispositivo elettronico collegato alla centralina del proprio veicolo per finalità diverse dall’assicurazione può approfondire il tema nella guida sulla scatola nera auto e il suo impatto sul valore del veicolo, mentre le agevolazioni tariffarie specifiche per le motorizzazioni ibride ed elettriche sono descritte nella guida sull’assicurazione auto ibrida: costi reali e modelli convenienti.
Classe di Merito Peggiorata e Aumento: Cosa Succede dopo un Sinistro con Colpa
Entità: Attestato di rischio digitale · Attributo: Funzione · Valore: Documento digitalizzato che registra la storia dei sinistri e la classe di merito del contraente
L’attestato di rischio digitale ha sostituito il vecchio documento cartaceo, centralizzando la storia assicurativa del contraente in un archivio consultabile dalle compagnie al momento della stipula: la sua digitalizzazione rende più immediata la portabilità dell’attestato di rischio da una compagnia all’altra, ma anche più tempestivo l’aggravio di classe dopo un sinistro con responsabilità.
Entità: Classe di merito peggiorata · Attributo: Effetto di un sinistro con colpa · Valore: Arretramento di due classi nel sistema bonus-malus universale, con un aumento del premio che in alcuni casi può arrivare a raddoppiarlo
Un sinistro con colpa comporta tipicamente un arretramento di due classi nel sistema bonus-malus universale: per un contraente in una classe già elevata, l’impatto economico può tradursi in un aumento del premio che, sommato alla perdita degli sconti già acquisiti negli anni precedenti, in alcuni casi arriva a raddoppiare l’importo pagato al rinnovo successivo.
Entità: Legge Bersani e RC familiare · Attributo: Meccanismo di tutela · Valore: Possibilità di ereditare la classe di merito migliore tra i componenti dello stesso nucleo familiare convivente
La legge Bersani e RC familiare consente, a determinate condizioni, di applicare a un nuovo veicolo o a un nuovo contraente la classe di merito più favorevole già maturata da un componente dello stesso nucleo familiare convivente, uno strumento di tutela pensato per evitare che un neopatentato o chi acquista un secondo veicolo debba necessariamente ripartire dalla classe di ingresso più penalizzante.
I dettagli sull’applicazione pratica di questa tutela e sui requisiti necessari sono approfonditi nella guida sulla legge Bersani assicurazione: requisiti e come risparmiare. Le pratiche burocratiche per attivare una nuova polizza dopo l’acquisto di un veicolo usato sono invece descritte nella guida sul costo del passaggio di proprietà auto usata.
Le disposizioni sulla trasparenza delle condizioni contrattuali e sulla correttezza delle pratiche commerciali nel settore assicurativo sono vigilate dall’AGCM Portal, che interviene anche sui casi di intese o pratiche scorrette tra operatori del mercato.
Confronto Strumenti di Riduzione del Premio RC Auto
Confronto Strumenti di Riduzione del Premio RC Auto: Scatola Nera vs Franchigia Alta vs RC Familiare vs Preventivatori Online (Risparmio Stimato, Vantaggi e Svantaggi Operativi)
| Strumento | Risparmio stimato | Vantaggi | Svantaggi operativi |
|---|---|---|---|
| Scatola nera satellitare | Variabile, sconto obbligatorio per legge | Sconto garantito, utile in caso di sinistro non a proprio carico | Monitoraggio continuo degli spostamenti |
| Franchigia alta | Riduzione del premio proporzionale alla franchigia scelta | Premio annuo più basso da subito | Costo maggiore a proprio carico in caso di sinistro |
| RC familiare (Legge Bersani) | Evita la classe di ingresso più penalizzante | Utile per neopatentati e secondo veicolo in famiglia | Richiede convivenza anagrafica documentabile |
| Preventivatori online autorizzati | Individuazione della tariffa più conveniente sul mercato | Confronto rapido e gratuito tra più compagnie | Richiede verifica dell’iscrizione al Registro Unico IVASS |
Attenzione alle truffe sui preventivatori online non autorizzati
Come verificare la regolare iscrizione della compagnia o dell’intermediario nel Registro Unico IVASS per evitare polizze false
Prima di finalizzare l’acquisto di una polizza tramite un comparatore o un intermediario trovato online, è indispensabile verificare la sua regolare iscrizione nel Registro Unico degli Intermediari tenuto dall’IVASS, consultabile gratuitamente sul portale dell’Istituto: un numero crescente di polizze RC auto false, vendute a prezzi eccezionalmente convenienti tramite siti o intermediari non autorizzati, lascia il conducente privo di copertura reale in caso di sinistro, esponendolo sia a sanzioni per circolazione senza assicurazione sia alla piena responsabilità patrimoniale per i danni causati.
Domande Frequenti
Perché la mia assicurazione auto è aumentata nonostante non abbia fatto incidenti?
Anche senza sinistri, il premio può aumentare per l’adeguamento tariffario generale della compagnia, legato all’inflazione sui costi dei ricambi e dei risarcimenti, o per l’incremento dell’aliquota fiscale applicata alle garanzie accessorie eventualmente incluse nella propria polizza.
Come funziona lo sconto obbligatorio se installo la scatola nera?
La legge impone alle compagnie di offrire uno sconto sul premio a chi accetta l’installazione della scatola nera satellitare; l’entità dello sconto varia da compagnia a compagnia e va sempre confrontata nel preventivo, ma il diritto a riceverlo è garantito dalla normativa.
Posso ereditare la classe di merito di un familiare convivente?
Sì, attraverso il meccanismo della RC familiare previsto dalla legge Bersani, a condizione che il richiedente e il familiare titolare della classe di merito migliore risultino conviventi nello stesso nucleo anagrafico al momento della richiesta.
Qual è il momento migliore per cambiare compagnia assicurativa?
Conviene iniziare il confronto tra preventivi con un margine di almeno due mesi prima della scadenza della polizza attuale, per avere il tempo di verificare le condizioni del tacito rinnovo e rispettare i tempi di preavviso richiesti per la disdetta senza incorrere in un rinnovo automatico indesiderato.
Ho diritto a un rimborso se vendo o rottamo l’auto a metà polizza?
Sì, in caso di vendita, rottamazione o cessazione della circolazione del veicolo, l’assicurato ha diritto al rimborso della parte di premio non goduta relativa al periodo residuo di copertura, al netto delle imposte già versate allo Stato.
Conclusione: Vademecum per Difendersi dai Rincari
Comprendere gli aumenti RC Auto perché i prezzi stanno crescendo e come risparmiare è il primo passo per riprendere il controllo di una delle voci di spesa più rigide del bilancio familiare legato all’automobile.
- Monitoraggio periodico dei preventivi tramite comparatori autorizzati, con verifica sistematica dell’iscrizione al Registro Unico IVASS di ogni intermediario proposto.
- Revisione critica delle garanzie accessorie incluse in polizza, eliminando le coperture duplicate o non necessarie rispetto alla propria situazione specifica.
- Valutazione della scatola nera come strumento di riduzione del premio, soprattutto per i profili di guida più regolari e per i neopatentati esposti ai rincari più marcati.
- Gestione attenta dei tempi di disdetta, per evitare il tacito rinnovo e sfruttare pienamente la portabilità dell’attestato di rischio al momento del cambio compagnia.
Chi valuta anche l’impatto di eventuali sanzioni derivanti da controlli elettronici su strada, inclusa la verifica della copertura assicurativa tramite lettura targa, può approfondire il tema nella guida sulla scadenza revisione auto: costo, controllo targa e sanzioni, mentre chi sta valutando la rottamazione di un veicolo con guasti meccanici gravi può consultare la guida sul costo di rottamazione auto per un confronto completo sui costi di gestione.


Commenti
Una risposta a “Aumenti RC Auto: Perché i Prezzi Stanno Crescendo e Come Risparmiare”
[…] Aumenti RC Auto: Perché i Prezzi Stanno Crescendo e Come Risparmiare […]